
Wer sein Haus energetisch saniert, kann die Kosten entweder über einen Zuschuss von BAFA oder KfW fördern lassen oder über den Steuerbonus nach § 35c EStG von der Einkommensteuer abziehen. Beides zusammen geht für dieselbe Maßnahme nicht. Dieser Beitrag zeigt Ihnen, welcher Weg sich in welcher Lage lohnt und wie die Bescheinigung für das Finanzamt abläuft.
Das Wichtigste in Kürze
- Der Steuerbonus beträgt 20 % der Kosten, verteilt auf drei Jahre (7 %, 7 %, 6 %), höchstens 40.000 € je Objekt.
- Der BAFA-Zuschuss für die Gebäudehülle liegt bei 15 %. Mit iSFP kommen 5 % auf den Betrag oberhalb des geltenden Mindestinvestitionsvolumens hinzu. Beim Einfamilienhaus liegt diese Schwelle bei 30.000 €.
- Steuerbonus und Zuschuss schließen sich je Maßnahme aus. Dach über das BAFA und Fenster über die Steuer ist möglich.
- Der Steuerbonus wirkt nur, soweit Sie Einkommensteuer zahlen. Was nicht verrechnet werden kann, verfällt.
- Für das Finanzamt brauchen Sie eine Bescheinigung nach amtlichem Muster vom Fachunternehmen oder von einem ausstellungsberechtigten Energieberater.
- Die Maßnahme muss vor dem 01.01.2030 abgeschlossen sein. Abgeschlossen heißt, die Arbeiten sind fertig und die Schlussrechnung ist vollständig unbar bezahlt.
Was der Steuerbonus nach § 35c EStG ist
Der Steuerbonus nach § 35c EStG senkt die Einkommensteuer direkt um 20 % der Sanierungskosten. Er wird nicht vom Einkommen abgezogen wie Werbungskosten, sondern von der fertig berechneten Steuer. Im Jahr des Abschlusses und im Folgejahr sind es je 7 %, im dritten Jahr 6 %.
Begünstigt sind Aufwendungen bis 200.000 € je Objekt. Daraus ergibt sich die Obergrenze von 40.000 € Steuerermäßigung. Die Regelung gilt für Maßnahmen, die nach dem 31.12.2019 begonnen haben und vor dem 01.01.2030 abgeschlossen sind.
Voraussetzungen für den Steuerbonus
Der Steuerbonus ist an das Gebäude, die Nutzung und die Ausführung gebunden. Diese Bedingungen müssen alle erfüllt sein:
- Sie sind Eigentümer der Immobilie, und das Gebäude liegt in der EU oder im EWR.
- Das Gebäude ist bei Beginn der Maßnahme älter als zehn Jahre. Maßgeblich ist der Beginn der Herstellung.
- Sie nutzen die Immobilie selbst zu Wohnzwecken. Vermietete Objekte sind nicht begünstigt. Ein Arbeitszimmer oder eine vermietete Einliegerwohnung kürzt die begünstigten Kosten anteilig, der Höchstbetrag von 40.000 € bleibt dabei unverändert.
- Ein Fachunternehmen führt die Arbeiten aus. Eigenleistung zählt nicht.
- Die Rechnung ist auf Deutsch, nennt die Maßnahme, die Arbeitsleistung und die Adresse des Objekts.
- Sie zahlen unbar auf das Konto des Unternehmens, etwa per Überweisung oder Lastschrift. Auch eine teilweise Barzahlung wird nicht anerkannt.
- Die Maßnahme erfüllt die technischen Mindestanforderungen der Energetische-Sanierungsmaßnahmen-Verordnung (ESanMV).
Welche Maßnahmen begünstigt sind
§ 35c EStG nennt acht Gruppen von Einzelmaßnahmen. Die technischen Mindestwerte dafür stehen in den Anlagen der ESanMV:
- Wärmedämmung von Wänden, zum Beispiel Außenwand mit U ≤ 0,20 W/(m²K)
- Wärmedämmung von Dachflächen
- Wärmedämmung von Geschossdecken, etwa oberste Geschossdecke mit U ≤ 0,14 W/(m²K)
- Erneuerung der Fenster oder Außentüren, Fenster mit Uw ≤ 0,95 W/(m²K)
- Erneuerung oder Einbau einer Lüftungsanlage
- Erneuerung der Heizungsanlage
- Einbau digitaler Systeme zur energetischen Betriebs- und Verbrauchsoptimierung
- Optimierung bestehender Heizungsanlagen, die älter als zwei Jahre sind
Zu den Kosten zählen neben Material und Einbau auch notwendige Umfeldmaßnahmen, etwa das Versetzen von Fallrohren bei der Fassadendämmung. Die Kosten der Bescheinigung gehören ebenfalls dazu.
Steuerbonus und Zuschuss im direkten Vergleich
Steuerbonus und Zuschuss unterscheiden sich vor allem darin, wann und wie das Geld bei Ihnen ankommt. Der BAFA-Zuschuss nach der Bundesförderung für effiziente Gebäude (BEG EM) wird nach der Maßnahme ausgezahlt, unabhängig von Ihrer Steuer. Der Steuerbonus mindert drei Jahre lang Ihre Einkommensteuer und wirkt nur, wenn genug Steuer anfällt.
| Kriterium | Steuerbonus § 35c EStG | BAFA-Zuschuss Gebäudehülle |
|---|---|---|
| Fördersatz | 20 % | 15 %, mit iSFP-Bonus 5 % zusätzlich auf den Teil über dem Mindestinvestitionsvolumen (Einfamilienhaus 30.000 €) |
| Obergrenze | 200.000 € Kosten je Objekt | pro Kalenderjahr 30.000 € für die erste Wohneinheit, jeweils 15.000 € für die zweite bis sechste und jeweils 8.000 € ab der siebten Wohneinheit; mit iSFP 60.000 €, 30.000 € beziehungsweise 15.000 € |
| Auszahlung | über drei Steuerjahre | einmalig nach Abschluss |
| Antrag vor Beginn | nein | ja, vor Vorhabenbeginn, Vertrag nur mit Förder-Vorbehalt |
| Energieeffizienz-Experte | nicht vorgeschrieben | für die Gebäudehülle Pflicht |
| Abhängig von der Steuerlast | ja | nein |
| Vermietete Objekte | nicht begünstigt | förderfähig |
Für Heizungen gilt eine andere Logik. Den Heizungstausch fördert nicht das BAFA, sondern die KfW mit dem Programm 458. Dort liegt die Grundförderung derzeit bei 30 %, für selbstnutzende Eigentümer können je nach alter Heizung und Einkommen der Klimageschwindigkeitsbonus und der Einkommensbonus dazukommen. Bei sehr hohen Kosten oberhalb der Kostenobergrenze der KfW schrumpft der Abstand zum Steuerbonus, deshalb lohnt auch hier ein Nachrechnen.
Im ersten Quartal 2027 soll ein Wertschöpfungsbonus für Wärmepumpen eingeführt werden. Für in der EU gefertigte Wärmepumpen soll die Förderung aus 15 % Grundförderung und 15 % Wertschöpfungsbonus weiterhin insgesamt 30 % betragen.
Rechenbeispiel Fassadendämmung für 40.000 Euro
Bei einer Fassadendämmung für 40.000 € bringt der Steuerbonus nominal am meisten, wenn genug Einkommensteuer anfällt. Angenommen ist ein selbst genutztes Einfamilienhaus mit einer Wohneinheit, die Dämmung erreicht U ≤ 0,20 W/(m²K), alle formalen Voraussetzungen sind erfüllt.
| Förderweg | Rechnung | Ergebnis |
|---|---|---|
| BAFA ohne iSFP | 15 % von 30.000 € förderfähigen Kosten | 4.500 € Zuschuss |
| BAFA mit iSFP | 15 % von 40.000 € plus 5 % von 10.000 € | 6.500 € Zuschuss |
| Steuerbonus § 35c | 2.800 € + 2.800 € + 2.400 € | 8.000 € über drei Jahre |
Der Vorsprung des Steuerbonus hängt an einer Bedingung. Ihre tarifliche Einkommensteuer, vermindert um andere Steuerermäßigungen wie etwa für Handwerkerleistungen, muss in den ersten beiden Jahren mindestens 2.800 € und im dritten Jahr mindestens 2.400 € betragen. Liegt sie darunter, verfällt der Rest. Einen Vortrag in spätere Jahre oder eine Erstattung gibt es nicht.
Ein Beispiel macht den Effekt greifbar. Zahlt ein Rentnerpaar nur 1.500 € Einkommensteuer im Jahr, bleiben vom Steuerbonus über drei Jahre 4.500 € übrig. Der BAFA-Zuschuss mit iSFP bringt in diesem Fall 6.500 € und ist damit klar die bessere Wahl.
Wann sich der Steuerbonus lohnt und wann der Zuschuss
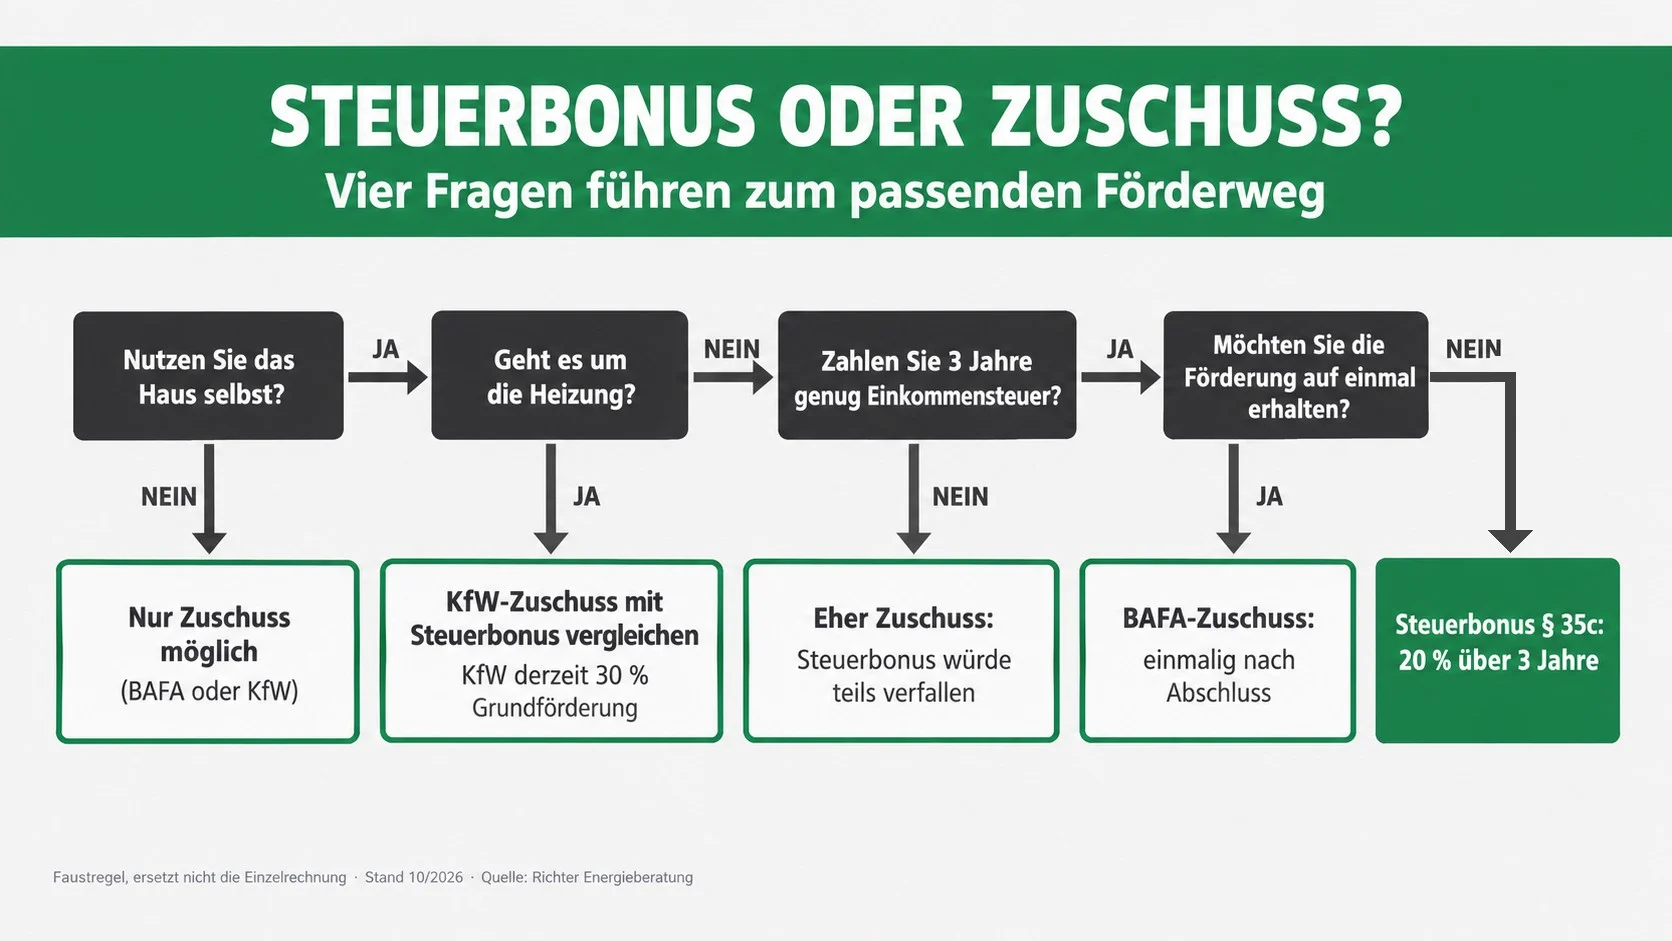
Welcher Weg mehr bringt, entscheidet sich an der Steuerlast, an der Höhe der Kosten und an der Art der Maßnahme. Die folgenden Punkte geben eine erste Orientierung, ersetzen aber nicht die Rechnung mit Ihren Zahlen in einer Förderberatung.
Der Steuerbonus nach § 35c ist oft die bessere Wahl, wenn
- Sie in den drei Jahren ab Abschluss ausreichend Einkommensteuer zahlen,
- die Kosten für die Gebäudehülle eines Einfamilienhauses in einem Kalenderjahr deutlich über 30.000 € liegen und Sie keinen iSFP haben, weil der Zuschuss dann bei der Kostengrenze endet,
- die Maßnahme kurzfristig starten soll und kein Vorlauf für einen Förderantrag bleibt,
- Sie für eine kleinere Maßnahme keinen Energieeffizienz-Experten einbinden möchten.
Der Zuschuss von BAFA oder KfW ist oft die bessere Wahl, wenn
- Ihre Einkommensteuer niedrig ist, zum Beispiel im Ruhestand oder bei Teilzeit,
- die Heizung getauscht wird und die aktuelle KfW-Förderung höher ausfällt als der Steuerbonus,
- ein iSFP vorliegt und die Investition über dem Mindestinvestitionsvolumen liegt, beim Einfamilienhaus also über 30.000 €,
- die Immobilie ganz oder teilweise vermietet ist,
- Sie das Geld nicht über drei Jahre verteilt, sondern auf einmal brauchen.
Wo Sie mit Ihren eigenen Zahlen landen, rechnen wir gern gemeinsam durch.
Förderweg vor dem ersten Angebot festlegen
Wir rechnen mit Ihnen durch, ob Zuschuss oder Steuerbonus für Ihre Maßnahmen mehr bringt.
Maßnahmen aufteilen und beide Wege nutzen
Steuerbonus und Zuschuss lassen sich an einem Haus kombinieren, solange jede Maßnahme nur einen Weg nutzt. Das Kumulierungsverbot in § 35c Abs. 3 EStG bezieht sich laut BMF-Schreiben vom 21.08.2025 auf die jeweilige energetische Maßnahme, also etwa die Dachdämmung, die Wanddämmung oder die Heizung.
Daraus folgt, dass Sie zum Beispiel die Dachdämmung über das BAFA fördern lassen und die neuen Fenster über die Steuer absetzen können. Wichtig ist eine saubere Trennung. Der Ausschluss umfasst auch die Umfeldmaßnahmen und die Beratungskosten der geförderten Maßnahme. Ein Gerüst, das für beide Maßnahmen steht, muss deshalb eindeutig aufgeteilt werden.
Die Entscheidung für einen Weg bindet für den gesamten Förderzeitraum. Wer für eine Maßnahme den Steuerbonus gewählt hat, kann später nicht auf den Zuschuss wechseln und umgekehrt. Mein Tipp ist, die Aufteilung schon bei der Planung festzulegen, bevor der erste Vertrag unterschrieben ist. Wie ein individueller Sanierungsfahrplan dabei hilft, zeigt unser Beitrag zum iSFP und seinem Förderbonus.
So läuft die Bescheinigung für das Finanzamt ab
Ohne Bescheinigung nach amtlichem Muster erkennt das Finanzamt den Steuerbonus nicht an. Für Maßnahmen mit Beginn ab 2025 gibt es laut BMF-Schreiben vom 23.12.2024 ein einheitliches Muster. Darauf wird angekreuzt, wer die Bescheinigung ausstellt.
Ausstellen darf entweder das ausführende Fachunternehmen für die Arbeiten seines Gewerks oder eine Person mit Ausstellungsberechtigung nach § 88 Gebäudemodernisierungsgesetz (bis Juli 2026 Gebäudeenergiegesetz), etwa ein beim BAFA zugelassener Energieberater. Der Energieberater muss dafür mit der planerischen Begleitung oder Beaufsichtigung der Maßnahme beauftragt sein.
Der Ablauf sieht in der Praxis so aus:
- Vor Beginn klären, welche Maßnahme über die Steuer laufen soll und ob die Mindestwerte der ESanMV erreichbar sind.
- Fachunternehmen beauftragen, deren Gewerk zur Maßnahme passt.
- Nach Abschluss die Schlussrechnung vollständig unbar auf das Konto des Unternehmens bezahlen.
- Bescheinigung ausstellen lassen, mit den erreichten Werten je Maßnahme und den Kosten.
- In der Einkommensteuererklärung die Anlage „Energetische Maßnahmen“ ausfüllen und die Bescheinigung beifügen. Rechnungen und Zahlungsnachweise reichen Sie in der Regel nur auf Anforderung des Finanzamts ein.
Sind mehrere Gewerke beteiligt, kann ein ausstellungsberechtigter Energieberater die Maßnahmen in einer Bescheinigung zusammenfassen. Das ersetzt die Einzelbescheinigungen der Fachunternehmen. Ist eine Bescheinigung fehlerhaft, wird sie berichtigt und als solche gekennzeichnet. Eine Berichtigung oder Rückforderung müssen Sie dem Finanzamt umgehend mitteilen.
Wichtig: Selbst gekauftes Material ist nur begünstigt, wenn es vom Fachunternehmen für die energetische Maßnahme verwendet wird und diese Verwendung in der Bescheinigung bestätigt wird.
Kosten für den Energieberater zu 50 Prozent absetzen
Die Kosten für einen Energieberater senken die Steuer nach § 35c Abs. 1 Satz 4 EStG um 50 % dieser Kosten, nicht nur um 20 %. Das gilt für die planerische Begleitung oder Beaufsichtigung der Maßnahme und wird vollständig im Jahr des Abschlusses angerechnet.
Die Regel hat zwei Bedingungen. Der Energieberater muss beim BAFA für die Energieberatung für Wohngebäude zugelassen oder in der Energieeffizienz-Expertenliste der dena geführt sein. Eine reine Ausstellungsberechtigung für Energieausweise reicht nicht. Außerdem muss er von Ihnen oder mit Ihrer Zustimmung vom Fachunternehmen mit der planerischen Begleitung oder Beaufsichtigung beauftragt sein.
Haben Sie für die Beratung bereits einen Zuschuss erhalten, etwa für einen geförderten iSFP, entfällt der Steuerabzug für genau diese Beratungskosten. Die Sanierungsmaßnahme selbst bleibt steuerlich begünstigt, solange sie nicht anderweitig gefördert wird. Die Beraterkosten zählen zum gemeinsamen Höchstbetrag von 40.000 € je Objekt.
Typische Fehler beim Steuerbonus
Die meisten Probleme mit dem Steuerbonus entstehen nicht bei der Technik, sondern bei Zahlung, Zeitpunkt und Nachweis. Diese Fehler sehen wir immer wieder:
- Barzahlung oder Barteilzahlung: Schon eine bar bezahlte Anzahlung reicht, damit das Finanzamt den Betrag nicht anerkennt.
- Ratenzahlung: Die Maßnahme gilt erst als abgeschlossen, wenn die Schlussrechnung vollständig bezahlt ist. Das hat der Bundesfinanzhof bestätigt (Urteil vom 13.08.2024, IX R 31/23). Der Steuerbonus beginnt erst im Jahr der letzten Zahlung.
- Mindestwerte verfehlt: Erreicht die Dämmung oder das Fenster den Wert der ESanMV nicht, darf keine Bescheinigung ausgestellt werden. Diese Werte sind oft deutlich strenger als die gesetzlichen Mindestanforderungen bei einer Sanierung.
- Steuerlast überschätzt: Wer kaum Einkommensteuer zahlt, verschenkt einen Teil des Bonus.
- Zuschuss nachträglich beantragt: Ein Wechsel zwischen Steuerbonus und Zuschuss für dieselbe Maßnahme ist nicht möglich.
- Auszug oder Vermietung: Geben Sie die Selbstnutzung innerhalb der drei Jahre auf, gibt es den Bonus letztmals im Jahr der Aufgabe.
Fazit
Der Steuerbonus nach § 35c EStG ist keine Notlösung, sondern bei ausreichender Steuerlast oft der stärkere Weg. Mit 20 % liegt er über dem BAFA-Grundfördersatz von 15 %, und seit der Reform vom 21.07.2026 greift der iSFP-Bonus erst oberhalb eines Mindestinvestitionsvolumens, beim Einfamilienhaus ab 30.000 €.
Der Zuschuss bleibt vorn, wenn die Steuer niedrig ist, die KfW-Förderung beim Heizungstausch höher ausfällt als der Steuerbonus oder ein iSFP mit größerem Volumen vorliegt.
Entscheidend ist die Rechnung pro Maßnahme, nicht für das ganze Haus. Einen Überblick über alle Förderprogramme finden Sie in unserem Beitrag zur Förderung der energetischen Sanierung, den Gesamtzusammenhang in unserem Leitfaden zur energetischen Sanierung.
Häufige Fragen
Kann ich Steuerbonus und BAFA-Zuschuss kombinieren?
Für dieselbe Maßnahme nicht. Für verschiedene Maßnahmen am selben Haus ist es möglich, zum Beispiel Dach über das BAFA und Fenster über die Steuer. Der Ausschluss umfasst auch die Umfeldmaßnahmen und Beratungskosten der geförderten Maßnahme.
Was passiert, wenn meine Einkommensteuer zu niedrig ist?
Der Steuerbonus kann nicht höher sein als Ihre Einkommensteuer im jeweiligen Jahr. Der nicht verrechnete Teil verfällt. Er wird weder erstattet noch in andere Jahre übertragen.
Wer stellt die Bescheinigung für den Steuerbonus aus?
Das ausführende Fachunternehmen für Arbeiten seines Gewerks oder eine Person mit Ausstellungsberechtigung nach § 88 Gebäudemodernisierungsgesetz (bis Juli 2026 Gebäudeenergiegesetz), etwa ein BAFA-zugelassener Energieberater. Für Maßnahmen mit Beginn ab 2025 gilt ein einheitliches amtliches Muster.
Wie alt muss das Haus für den Steuerbonus sein?
Das Gebäude muss bei Beginn der Maßnahme älter als zehn Jahre sein. Maßgeblich ist der Beginn der Herstellung, also in der Regel der Tag des ersten Bauantrags. Ist er nicht bekannt, gilt bei Häusern von vor 2010 der 1. Januar des Baujahres.
Bis wann kann ich den Steuerbonus nutzen?
Die Maßnahme muss nach dem 31.12.2019 begonnen und vor dem 01.01.2030 abgeschlossen sein. Die Steuerermäßigung läuft danach noch über die drei Jahre ab Abschluss weiter.